俱乐部上市核算方式,收入确认与摊销成核心
- 2026-10-18 16:30:55
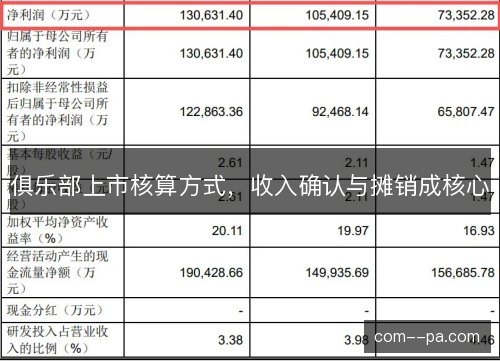
俱乐部上市核算方式正把收入确认与摊销推到台前。曼联、尤文图斯、多特蒙德等上市俱乐部的财报,不再只是竞技成绩的注脚,而成为转会、薪资和股价的硬约束。转播权、赞助款与比赛日收入何时入账,球员转会费如何逐年摊销,直接决定账面利润和财政公平空间。看懂这套规则,才能理解许多转会为何分期、为何续约、为何出售青训。
上市俱乐部须按国际财务报告准则编制合并报表,收入确认多遵循第十五号准则。曼联在纽交所披露,尤文图斯在米兰证券交易所公告,多特蒙德在法兰克福发布年报。转播权收入按比赛进行程度确认,赞助费按合同期分摊,比赛日收入在主场赛事结束后入账。欧战奖金随欧冠或欧联晋级阶段逐步确认,预收款先记负债。
球员注册权在上市报表里被列为无形资产,转会费不一次性计入成本,而是按合同年限直线摊销。曼联签回博格巴,尤文图斯引进C罗,多特蒙德购入哈兰德,账面都形成高额年度摊销。合同越长,单年摊销越低,但若球员表现下滑或受伤,俱乐部须做减值测试。摊销因此成为利润表里最受关注的科目之一。
收入确认的另一端是出售球员。俱乐部把注册权处置视为无形资产出售,转会费减去剩余账面价值形成收益或损失。青训球员账面价值极低,卖出后几乎全额变成利润,因而常被用来平衡财政。尤文图斯曾通过球员互换和资本收益改善报表,引发意大利足协调查。切尔西与曼城也因关联交易和赞助收入确认受到英超审查。
摊销之所以成核心,还因为上市俱乐部的利润直接牵动股价和融资成本。曼联财报里,球员摊销与利息支出长期压缩净利润,格雷泽家族杠杆收购更放大财务费用。尤文图斯增资前后,摊销和资本收益成为投资者追问焦点。多特蒙德坚持低买高卖,摊销规模相对可控,但一旦哈兰德、贝林厄姆等高价出售,利润会剧烈波动。
英超和欧足联财政规则把摊销推到战略层面。英超盈利与可持续性规则限制三年亏损,欧足联财政可持续性规则关注收入成本比例。俱乐部可通过延长合同降低年度摊销,英超已规定新签或续约球员转会费摊销最长五年。切尔西曾用超长合同分摊引援,后来被迫调整。曼城面对一百多项指控,收入确认与关联赞助成核心争议。
西甲俱乐部虽多非上市,巴塞罗那和皇家马德里仍用类似核算逻辑。巴塞罗那出售未来转播权,把长期收入提前确认,缓解工资帽却牺牲后续年度收入。皇家马德里依靠球场改造和商业开发,收入确认节奏较稳健。西甲工资帽把摊销和收入绑定,迫使俱乐部注册球员前计算账面空间。PA真人平台这显示上市核算逻辑外溢到整个联赛。
意甲上市俱乐部同样受摊销牵引。尤文图斯在阿莱格里和孔蒂执教周期都经历高额摊销,C罗转会尤其典型,转会费按合同分摊,薪资又居高不下。国际米兰和AC米兰虽未上市,但母公司财报与欧足联审查同样盯住摊销。罗马在米兰上市,拉齐奥也曾挂牌,财报波动常与球员出售收益相关。意甲俱乐部因此更依赖资本收益和互换交易。
德甲模式提供对照。多特蒙德上市后财务稳健,靠球探低价引进哈兰德、贝林厄姆,再高价出售。买入转会费形成无形资产,合同期内摊销压低利润,出售时剩余账面价值决定收益。拜仁慕尼黑未上市,监事会关注摊销与薪资。莱比锡红牛靠红牛集团,收入确认常被讨论。德甲五十加一规则限制外部资本,核算逻辑仍渗透。
法甲和葡超也有上市样本。里昂在巴黎泛欧交易所上市,本菲卡和波尔图在里斯本挂牌,阿贾克斯在阿姆斯特丹上市。这些俱乐部收入有限,更依赖球员出售收益确认。波尔图本菲卡常卖青训,处置收益补转播。巴黎圣日耳曼由卡塔尔资本控制,不靠上市融资。但赞助合同收入确认仍受欧足联审查。上市核算扩展到不同联赛。
欧战收入确认同样关键。欧冠参赛奖金、市场池分成和胜场奖金按阶段入账,欧联杯金额较低但也能改善报表。曼联、尤文图斯、多特蒙德都曾因无缘欧冠而收入下滑,随即触发降薪或转会调整。欧足联还把欧战收入纳入财政可持续性计算。一次晋级与一次出局,可能改变数千万欧元确认时点,影响夏窗操作和股价预期。
球员续约也会改变摊销曲线。若原合同只剩一年,账面价值须在更短时间摊完,利润压力更大。俱乐部续约时,通常把剩余账面价值按新合同年限继续摊销,从而降低单年费用。曼联与拉什福德、布鲁诺·费尔南德斯续约,尤文图斯与基耶萨续约,多特蒙德与罗伊斯续约,背后都有核算考量。瓜迪奥拉和克洛普会要求预留摊销空间。
投资者对上市俱乐部估值,越来越看摊销前利润和现金流。曼联、尤文图斯、多特蒙德财报电话会上,分析师常追问转会净支出和摊销年限。息税折旧摊销前利润加回球员摊销,呈现经营现金创造能力,但无法消除真实转会支出。俱乐部既要讲竞技故事,也要讲会计故事。谁能在收入确认和摊销间找到平衡,谁就拥有更稳定财政空间。
未来规则大概率继续收紧。英超已讨论把摊销年限、关联交易和出售资产收益纳入更严审查。欧足联强化收入定义。俱乐部可能更多采用分期付款、租借买断和青训出售调节报表。曼联新股东英力士强调财务纪律,尤文图斯推进年轻化,多特蒙德仍低买高卖。上市核算不再只是财务部门的事,而会改变教练和体育总监的建队选择。
这套核算最终把俱乐部推向透明资本市场。曼联、尤文图斯、多特蒙德每次转会、续约和出售,都会在收入确认与摊销表留下痕迹。球迷看到进球和冠军,投资者看到合同年限、账面价值和现金流。当财政规则与上市披露共同收紧,俱乐部必须在竞技野心和会计纪律间走钢丝。谁能读懂摊销,谁就更能理解现代足球转会逻辑。
热门文章
-
挪威国家队客场战术选择,稳守反击更具实效
2026-10-21 12:50:29 -
蔚山现代单掌托出横梁,门将神扑守住关键分数
2026-10-20 13:49:37 -
某全能中场空间创造能力突出,球队进攻效率提升
2026-10-19 12:16:24 -
俱乐部上市核算方式,收入确认与摊销成核心
2026-10-18 16:30:55 -
穆斯塔芬娜时代竞争环境,高手云集催生极限动作
2026-10-18 02:43:06

穆斯塔芬娜时代竞争环境,高手云集催生极限动作
2026-10-18 02:43:06某全能中场空间创造能力突出,球队进攻效率提升
2026-10-19 12:16:24